PayPay銀行の住宅ローン審査は、年収などの数字の基準だけを見ると厳しくありません。前年度年収200万円以上、申込時20歳以上65歳未満・完済時80歳未満が主な条件です(2026年9月時点・同行の商品要項)。ただし、個人事業主や、自分または家族が経営する会社に勤める人は、通常の住宅ローンではなく「個人事業主・法人経営者向け住宅ローン」で申し込む決まりで、働き方によって入口が分かれています。
金利が低くても、自分がどの商品の対象になるかを外すと、比較の土俵にすら上がれません。ここでは年収・年齢・働き方・物件の条件を、属性(働き方)ごとの注意点とあわせて整理します。
銀行が低い金利で住宅ローンを貸しながら利益を出すには、貸し倒れを抑えて安定して返済してもらう必要があります。金利が低いほど1件あたりの利ざやは薄くなるため、そのぶん審査で慎重に返済能力を見ます。「低金利=誰にでも貸す」ではないという点は、審査を考えるうえで押さえておきたい前提です。
金融機関が審査で何を重視しているかは、国土交通省が毎年まとめている「民間住宅ローンの実態に関する調査」でも公表されています。
PayPay銀行の住宅ローンの金利・諸費用・団信などの商品性は、PayPay銀行の住宅ローンのデメリットを金利・諸費用・団信で検証した記事で詳しく解説しています。
PayPay銀行の住宅ローンの審査基準
概要
PayPay銀行は2021年4月に、ジャパンネット銀行から名称を変更する形で誕生しました。ジャパンネット銀行は2000年に、三井住友銀行(当時のさくら銀行)などの出資で誕生したインターネット銀行です。
現在は、QRコード決済のPayPayなどを手がけるグループの傘下にあります。名称は新しいものの、ネット銀行としては20年以上の営業実績があります。
数字の基準は標準的で、分かれ目は「働き方」と「物件」です。2026年9月時点の商品要項と公式FAQで確認できる主な条件は、次のとおりです。
- 前年度年収200万円以上、申込時20歳以上65歳未満・完済時80歳未満
- 日本国籍、または日本の永住許可を受けている外国籍の方
- 個人事業主と、自分または家族が経営する会社に勤める人は「個人事業主・法人経営者向け住宅ローン」で申し込む
- 借地、保留地、店舗・事務所併用、セカンドハウスなどは対象外
通常の住宅ローンは会社員・公務員などの給与所得者を想定し、個人事業主・法人経営者には専用の商品を用意する二層構造です。自分がどちらの商品の対象かを最初に確かめましょう。
将来性
以下は2018年8月に日本経済新聞が報道したもので、PayPay銀行がジャパンネット銀行だった時に報じられた住宅ローン参入に関するニュースです。当時は「ネット銀行は信用力が高い人に絞って低金利の住宅ローンを貸しているのが課題で、グループの力やAI技術を使って返済能力を見極め、顧客のすそ野を広げる」という戦略を掲げていました。
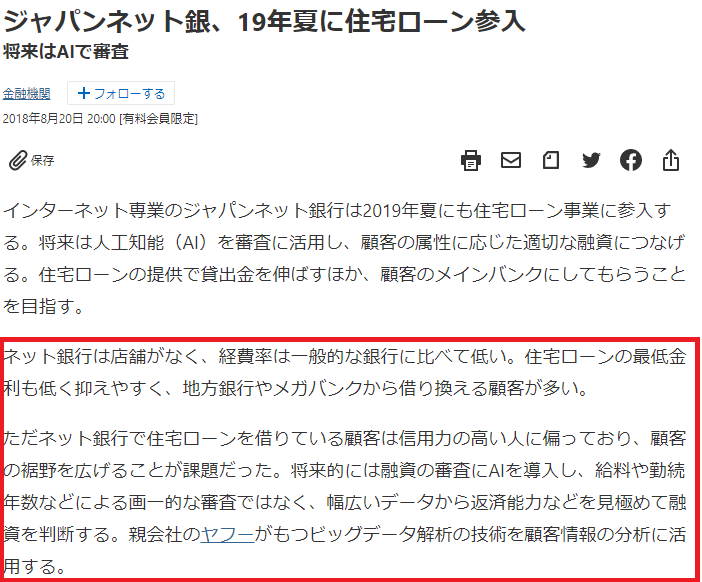
その後、通常商品は「信用力の高い給与所得者」に貸す性格を保ちつつ、個人事業主・法人経営者向けの専用商品を設けて対象を広げました。2025年7月からは借入期間の最長を35年から50年へ延ばしており、商品の間口は少しずつ広がっています。
それでは、PayPay銀行の(通常の)住宅ローンの審査基準を、項目ごとに確認していきましょう。
PayPay銀行の住宅ローンの審査基準の概要
公式サイトの商品要項(2025年4月22日現在の表示)に記載された主な条件は、次のとおりです。
| 項目 | 条件 |
|---|---|
| 年齢 | 申込時20歳以上65歳未満、完済時80歳未満 |
| 年収 | 前年度年収200万円以上 |
| 国籍 | 日本国籍、または日本の永住許可を受けている外国籍の方 |
| 借入金額 | 500万円以上2億円以下(10万円単位) |
| 借入期間 | 1年以上50年以内(1ヶ月単位) |
| 取扱地域 | 日本国内全域(離島・市街化調整区域・都市計画区域外は対象外) |
| その他 | PayPay銀行の普通預金口座、当社指定の団信への加入。ペアローン・収入合算も可 |
※2026年9月に公式サイトの商品要項で確認。
年収基準
PayPay銀行の住宅ローンを利用するには『前年度年収が200万円以上』を満たす必要があります。
年収200万円以上という条件自体は、業界内でとりわけ厳しいわけではありません。ただし、年収のハードルが低くても、まず「働き方(属性)」でどの商品の対象になるかが決まるという順序を押さえておきましょう。
年収の基準を満たしていても、借入額に対する返済額の割合や勤続年数などを総合的に見て審査されます。1行だけに絞らず、条件の異なる複数の住宅ローンを候補にしておくのが安全です。
職業・働き方・雇用形態
公式FAQでは、個人事業主と、自分または家族が経営する会社に勤める人は「個人事業主・法人経営者向け住宅ローン」に申し込めると案内されています。家族経営の会社の役員だけでなく、従業員として勤める人もこちらの対象です。
契約社員については、公式FAQで「申し込みできる」と案内されています。派遣社員については公式サイトで明確な記載を確認できなかったため、申し込む前に同行へ確認しておくと安心です。雇用形態は審査で見られる要素の一つなので、勤続年数や収入の安定性もあわせて問われると考えておきましょう。
転職予定の人は申し込めない・転職後1年未満は追加書類が必要
公式FAQによると、転職が決まっている人は申し込めず、転職後に申し込む必要があります。転職済みの人は申し込めますが、年収は現在の勤務先での見込年収で審査されます。
転職後1年未満の場合は、次の書類を追加で求められます。
- 職務経歴書
- 雇用契約書または労働条件通知書
- 給与明細(直近3ヶ月分)
- 賞与明細(直近1年分、支給がある方のみ)
見込年収は、雇用契約書などに記載があればその金額、なければ「支給済みの給与の合計÷支給月数×12ヶ月+支給済みの賞与」で計算します。転職直後は審査で慎重に見られやすいため、時間に余裕をもって書類を準備しましょう。
年齢
次に年齢関連の審査基準を確認していきます。
『申込時の年齢が20歳以上65歳未満で、完済時に80歳未満の方』とされており、一般的な水準の条件です。ただし、がん保障付きの団信は満51歳未満が対象のため、50代で申し込む場合は選べる団信が一般団信に限られます。
ワイド団信とは
ワイド団信とは、一般団信よりも加入条件を緩和した団信で、持病や既往症がある人でも加入しやすいように設計されています。すべての人が加入できるわけではなく、病気の症状や治療歴などから加入審査が行われます。
PayPay銀行では、一般団信に加入できない場合に、保険会社が自動的にワイド団信の査定を行うことがあります。保障内容は一般団信と同じで、年0.30%の金利上乗せが必要です。団信の引受保険会社はカーディフ生命保険です。
これに対し、クレディ・アグリコル生命のワイド団信を採用しているソニー銀行はワイド団信の上乗せ金利が年0.2%で、PayPay銀行より0.1%低い水準です(加入時年齢満65歳未満・完済時満81歳未満)。ワイド団信を前提に比べるなら、ソニー銀行も候補に加えておくとよいでしょう(いずれも2026年9月時点)。
資金使途
PayPay銀行の住宅ローンの資金使途は、本人が住む住宅に関する次の資金に限られます。
- 戸建またはマンションの購入(中古物件を含む)
- 戸建の新築
- 現在借り入れ中の住宅ローンからの借り換え
- 上記に伴う諸費用
リフォーム資金は、借り換えと同時の場合に限り一括で借りられます。上記に加えて、契約者本人が住む住宅のための使用に限定されています。
注意したいのは戸建の新築です。融資は建物完成時の一括実行で、着工金や中間金、土地代金の支払いだけを先に借りることはできません。注文住宅で着工前の支払いが必要な場合は、つなぎ融資を用意している住宅ローンと比べましょう(つなぎ融資に対応する住宅ローンを手数料で比べた記事)。
融資対象外の物件について
以下の場合は、PayPay銀行の住宅ローンを利用できません。他の金融機関に比べて特別厳しいわけではありませんが、特に注意しておきたいのは赤字の箇所です。
- 親族間売買
- 建築基準法およびその他の法令の定めに合致していない物件
- 事業用物件(店舗併用住宅を含む)
- 賃貸用物件(賃貸併用住宅を含む)
- 借地物件(普通借地・定期借地)
- 不動産業者の仲介のない個人間売買
- 保留地物件
- 連棟式住宅
- コーポラティブハウス
- セカンドハウス・別荘
- 共有仮換地上の物件
このほか、離島・市街化調整区域・都市計画区域外の物件も取扱地域の対象外です。
PayPay銀行の住宅ローン審査の必要書類は?
本審査では、本人確認資料・収入関係書類・物件関係書類が必要です(公式FAQ)。新規借入と借り換えで必要書類が異なり、公式サイトの「必要書類」ページで、それぞれのチェックシートと、いくつかの質問に答えるだけで必要書類がわかるガイドが用意されています。
個人事業主・法人経営者向け住宅ローンで申し込む人は、専用の必要書類チェックシートを確認します。チェックシートにない書類の提出を追加で求められる場合もあるため、事前審査の段階から収入関係の書類をそろえておくと手続きが滞りにくくなります。
属性別・PayPay銀行の審査でよくある質問(FAQ)
金利以外の「通りやすさ」で迷いやすいポイントを、働き方(属性)別に整理しました。
Q. 個人事業主はPayPay銀行の住宅ローンに申し込めますか?
A. 申し込めます。ただし通常の住宅ローンではなく、「個人事業主・法人経営者向け住宅ローン」が申込先です。自分や家族が経営する会社に勤める人も同じ扱いです。必要書類は専用のチェックシートで確認しましょう。
Q. PayPay銀行の住宅ローンは転職予定でも申し込めますか?
A. 転職が決まっている場合は申し込めず、転職後の申し込みになります。転職後1年未満なら、職務経歴書・雇用契約書(または労働条件通知書)・直近3ヶ月の給与明細などの追加書類が必要です。
Q. 50代でもPayPay銀行の住宅ローンの審査を受けられますか?
A. 申込時65歳未満・完済時80歳未満なら対象です。ただし、がん50%・がん100%保障団信は満51歳未満が対象のため、51歳以上は一般団信を選ぶことになります。完済時年齢から逆算した借入期間も確認しましょう。
Q. PayPay銀行の審査に落ちたら、次はどこに申し込めばいいですか?
A. 審査基準は金融機関ごとに違うため、他行で通る可能性はあります。給与所得者なら他のネット銀行や地方銀行、個人事業主・経営者ならフラット35なども候補です。落ちた理由に心当たりがあれば、対策してから申し込みましょう。
PayPay銀行の審査基準 まとめ
PayPay銀行は2000年から営業しているネット銀行ですが、住宅ローンは2019年に取り扱いを開始した後発組です。年収200万円以上・完済時80歳未満という数字の基準は標準的で、分かれ目は働き方と物件にあります。
個人事業主や家族経営の会社に勤める人には専用商品が用意され、借入期間も最長50年に延びました。「給与所得者は通常商品・事業を営む人は専用商品」という二層構造を理解しておくと、自分に合う申込先を見極めやすくなります。商品内容や申込条件は変わることがあるため、申し込み前にPayPay銀行の公式サイトでご確認ください。
PayPay銀行の審査に落ちた場合
なお、PayPay銀行の審査に落ちた場合、何も対策せずにすぐ申し込み直しても、また審査に落ちる可能性が高いと考えておく必要があります。
一方で、審査の基準は金融機関ごとに異なるため、ここで落ちても他の住宅ローンの審査に通る可能性は十分あります。落ちた理由として考えられる点は、住宅ローン審査に落ちた理由と対策の解説で整理しています。
個人事業主・会社経営者・パートなど、働き方に不安がある人の選択肢として、住宅金融支援機構と民間金融機関が提携するフラット35もあります。フラット35は、年収に占める年間返済額の割合(総返済負担率)などの基準で審査されるのが特徴です。
最後に、PayPay銀行の審査に落ちた人も検討しやすい住宅ローンとして、最新のオリコンランキングで上位の住宅ローンを紹介しておきますので、申し込み先候補の参考としてください。
| オリコン顧客満足度ランキング(2025年)TOP5 |
|---|
日本最大級の住宅ローンの顧客満足度調査を行っているオリコンが住宅ローンの顧客満足度®の最新の結果を2025年8月に発表しました。 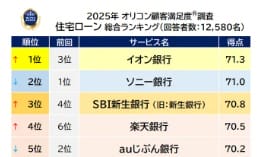 2025年8月に発表されたオリコンの住宅ローンランキングの総合1位はイオン銀行です。 3位のSBI新生銀行の住宅ローンは、銀行代理業者のSBIマネープラザの店舗でも相談・申し込みができます。SBIマネープラザではドコモSMTBネット銀行の住宅ローンも取り扱っているので、2行を比べながら専門スタッフに相談できます。 |
PayPay銀行の住宅ローン関連特集
- PayPay銀行の住宅ローン詳細
- PayPay銀行の住宅ローン 金利や諸費用、メリット・デメリットを解説。口コミ情報も紹介
- PayPay銀行の住宅ローン 審査基準を解説 ゆるい?厳しい?
- PayPay銀行の住宅ローンの最新金利
- PayPay銀行の住宅ローンキャンペーンとキャッシュバック
- 投稿タグ
- ジャパンネット銀行